経理・運用
法人ギフトの勘定科目|交際費・福利厚生費・広告宣伝費を国税庁の説明で区分
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
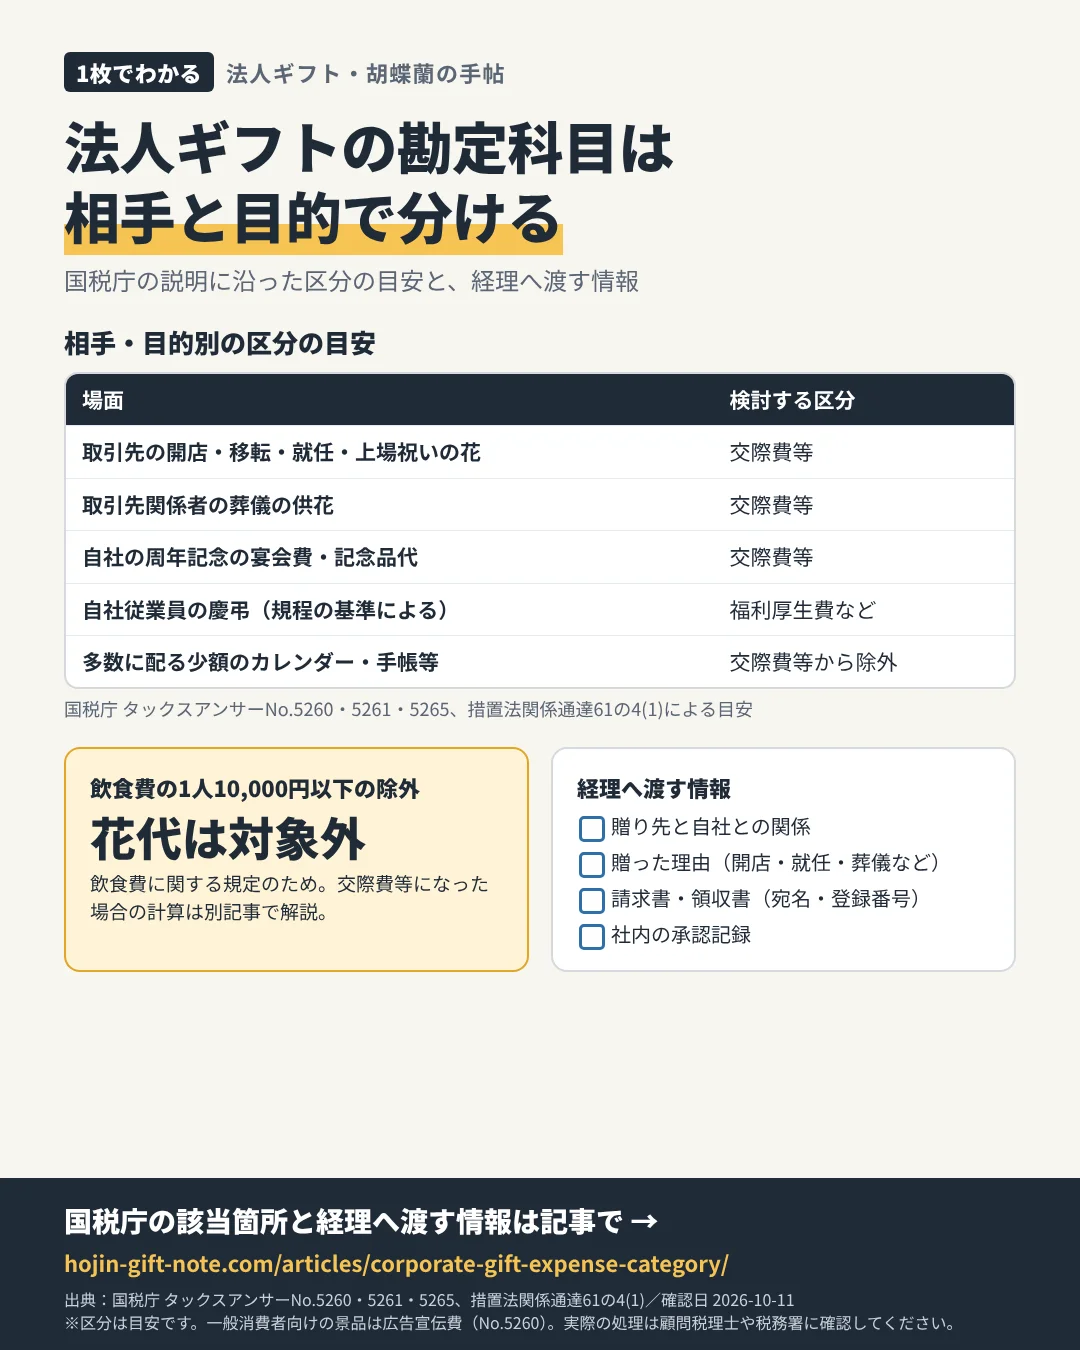
法人ギフトの勘定科目は、贈る相手が社外か社内か、目的が慶弔か広告宣伝かで変わります。国税庁の説明の該当箇所を示しながら、区分の目安と経理へ渡す情報をまとめました。
この記事でわかること
- 贈る相手・目的別に、交際費等・福利厚生費・広告宣伝費のどれを検討するか
- 国税庁のタックスアンサーと通達の該当箇所
- 経理へ渡す情報の整え方
相手・目的別の区分の目安
| 場面 | 検討する区分 | 国税庁の説明(出典) |
|---|---|---|
| 取引先の開店・移転・就任・上場祝いの花 | 交際費等 | 社外の者の慶弔・禍福に際し支出する金品等の費用は交際費等に含まれる例(通達61の4(1)-15(3)) |
| 取引先関係者の葬儀の供花 | 交際費等 | 同上 |
| 自社の周年記念・社屋新築記念の宴会費・記念品代 | 交際費等(例示あり) | 会社の何周年記念または社屋新築記念における宴会費、交通費及び記念品代(通達61の4(1)-15(1)) |
| 自社従業員の慶弔(規程の基準による) | 福利厚生費など | 一定の基準に従って支給される慶弔金品は交際費等に含まれない(No.5261) |
| 創立記念日などに社内で従業員におおむね一律に提供する飲食 | 福利厚生費など | No.5261 |
| 多数の人に配る少額の広告宣伝的物品(カレンダー・手帳等) | 交際費等から除外 | No.5265、通達61の4(1)-20 |
| 一般消費者を対象とした景品・抽選の金品 | 広告宣伝費 | No.5260 |
この表は国税庁の説明に沿って区分を検討するための目安です。実際の処理は取引の内容によって変わるため、顧問税理士や税務署に確認してください。
交際費等になった場合の計算
交際費等は原則として損金不算入の対象ですが、期末資本金1億円以下等の法人は、接待飲食費の50%または定額控除限度額(800万円×月数÷12)を基準に計算できます。1人当たり10,000円以下の飲食費を除外する規定は飲食費に関するもので、祝い花には使えません。詳しくは交際費の範囲と中小法人の800万円特例で解説しています。
経理へ渡す情報
| 情報 | 理由 |
|---|---|
| 贈り先と自社との関係 | 社外か社内か、取引関係の有無で区分が変わるため |
| 贈った理由(開店、就任、葬儀など) | 慶弔・禍福に当たるかの確認に使うため |
| 請求書・領収書(宛名、但し書き、登録番号) | 支出の証拠として保存するため |
| 社内の承認記録 | 規程に沿った支出であることを示すため |
請求書の受け取りと保存は法人ギフトの請求書・インボイス管理を参照してください。
相談先・申込先の選び方
区分の判断に迷う場合は、注文前に経理担当・顧問税理士に確認します。注文先を選ぶ段階では、法人宛ての請求書や領収書を発行できるかを確認しておくと処理が進めやすくなります。請求書払いの条件(締め日、支払期限、法人会員登録の要否)は注文先で異なるため、注文先データベースで比較してください。
PR(広告)
法人ギフト向け胡蝶蘭の注文先の例
本数・輪数・立札の書き方と、お届け日時の指定ができるかを確認してから注文してください。


リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
よくある質問
取引先への開店祝いの花は何費ですか?
国税庁の通達では、社外の者の慶弔・禍福に際し支出する金品等の費用が交際費等に含まれる例として挙げられており、交際費等として検討するのが一般的です。
社員の結婚祝いの花は?
慶弔規程など一定の基準に従って支給されるものは、交際費等に含まれない(福利厚生費など)と国税庁は説明しています。
PR / アフィリエイト広告
法人向け贈答花「花秘書」の公式条件を確認
取扱商品、配送地域、立札、請求書、締切を公式サイトで確認 A8.netの広告計測リンクを使用しています。クリック後、広告主の公式サイトへ移動します。
広告主サイトで条件を確認 ↗
申込み・購入は必須ではありません。複数の選択肢を比較し、必要な場合のみ公式条件を確認してください。
参考にした公式情報
確認日:2026-10-11(各リンク先の内容を同日に確認)
- 国税庁 タックスアンサーNo.5265 交際費等の範囲と損金不算入額の計算 ↗
- 国税庁 タックスアンサーNo.5261 交際費等と福利厚生費との区分 ↗
- 国税庁 タックスアンサーNo.5260 交際費等と広告宣伝費との区分 ↗
- 国税庁 租税特別措置法関係通達(法人税編)第8章 第1款 交際費等の範囲 ↗
料金・配送条件・サービス内容は変更されることがあります。注文や手続きの前に、リンク先の最新情報をご確認ください。