経理・運用
法人ギフト配送台帳の作り方|重複・誤記・問い合わせを防ぐ
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
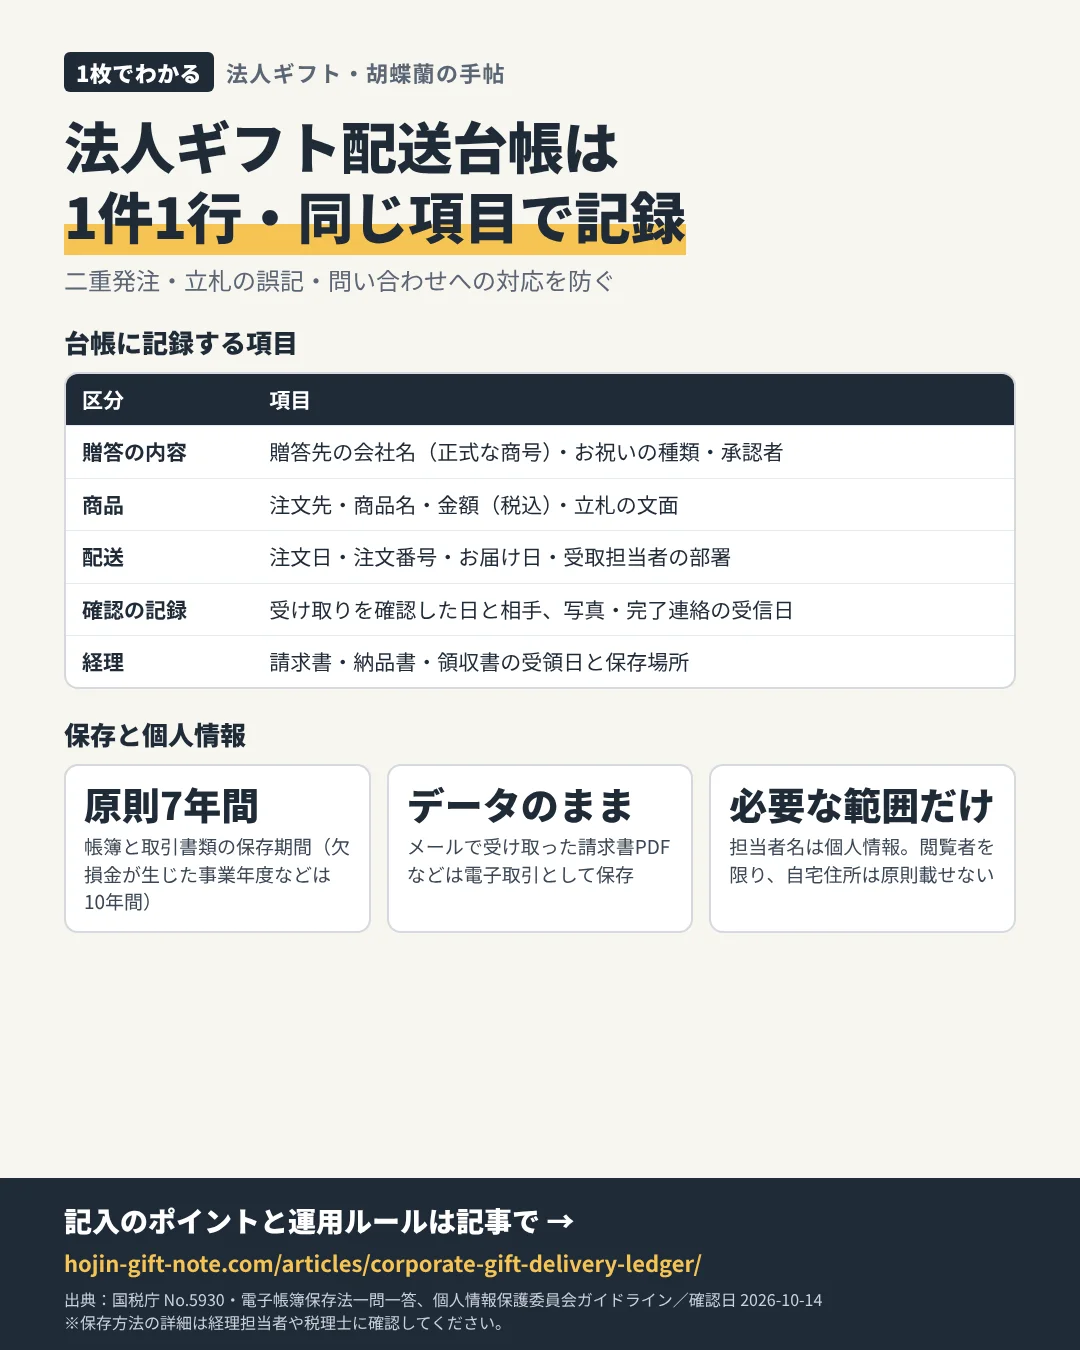
祝い花の手配が部署ごと・担当者ごとに分かれていると、同じお祝いに二重に贈る、前回と違う社名で立札を出す、問い合わせに答えられないといったことが起こります。1件ごとに同じ項目で記録する台帳があれば、手配の重複を防ぎ、経理や税務の確認にもそのまま使えます。
この記事でわかること
- 台帳に記録する項目と記入例
- 取引先担当者の個人情報の扱い
- 請求書・領収書の保存期間と電子データの保存
- 交際費の判断に使う記録と運用のルール
台帳に記録する項目
1件の贈答を1行にし、次の項目をそろえます。表計算ソフトでも、社内の申請システムでも構いません。
| 区分 | 項目 | 記入のポイント |
|---|---|---|
| 贈答の内容 | 贈答先の会社名、お祝いの種類、承認者 | 会社名は正式な商号で。同じ慶事への重複を探すときの手がかりになる |
| 商品 | 注文先、商品名、金額(税込)、立札の文面 | 立札は注文確認メールの記載をそのまま転記する |
| 配送 | 注文日、注文番号、お届け日、受取担当者の部署 | 注文番号があれば問い合わせがすぐできる |
| 確認の記録 | 先方に受け取りを確認した日と相手、写真・完了連絡の受信日 | 口頭で確認した内容も日付とともに残す |
| 経理 | 請求書・納品書・領収書の受領日、インボイスとして使う書類 | 書類の保存場所(ファイル名)も書く |
インボイスとして使う書類は注文先によって違います。たとえばHitoHanaはFAQで、領収書には登録番号の記載がなく適格請求書(インボイス)として使えず、納品書が適格請求書として扱われると案内しています(2026-10-14確認)。台帳に「どの書類を保存したか」の欄を設けておくと、経理への受け渡しで迷いません(法人ギフトの請求書・インボイス管理)。
取引先担当者の個人情報の扱い
台帳には先方の担当者名や役職、場合によっては個人あての届け先が入ります。これらは個人情報に当たるため、個人情報保護法に沿った取り扱いが必要です。個人情報保護委員会のガイドライン(通則編)は、利用目的の特定、データ内容の正確性の確保、安全管理措置(組織的・人的・物理的・技術的な措置など)について定めています。
- 記録するのは贈答の手配に必要な範囲にとどめる(自宅住所などは原則として載せない)
- 閲覧・編集できる人を総務や秘書など担当者に限る
- 人事異動や社名変更の情報を受けたら、その都度更新する
- 使わなくなった個人のデータは、社内の規程に沿って削除する
社内での具体的な取り扱いは、自社の個人情報の担当部署に確認してください。
書類の保存期間と電子データ
国税庁のタックスアンサーNo.5930によると、法人は帳簿と取引に関して作成・受領した書類を、原則として確定申告書の提出期限の翌日から7年間(青色申告の事業年度に欠損金が生じた場合などは10年間)保存します。台帳の記録も、関係する請求書や領収書と同じ期間は残しておくと、後から照合できます。
また国税庁の電子帳簿保存法一問一答【電子取引関係】は、メールで受け取った請求書や領収書のPDF、ウェブサイトからダウンロードしたデータなどを電子取引の例に挙げています。これらはデータのまま保存する必要があるため、台帳の「保存場所」欄にはファイルの保存先を書いておきます。
交際費の判断に使う記録
国税庁の租税特別措置法関係通達は、得意先や仕入先など社外の者の慶弔・禍福に際して支出する金品の費用を、交際費等に含まれる費用の例に挙げています。祝い花がどの区分になるかを経理が判断するには、「誰に」「何のお祝いで」贈ったかの記録が欠かせません。台帳の贈答先とお祝いの種類の欄がその根拠になります。区分の考え方は法人ギフトの勘定科目、最終的な判断は経理担当者や税理士に確認してください。
相談先・申込先の選び方
台帳の記入を楽にするには、注文番号・注文内容・立札の文面がメールで残り、請求書や納品書の発行方法が明示されている注文先を選びます。複数の部署が同じ注文先を使う場合は、法人会員の登録や請求書払いの窓口を一本にまとめると、二重発注にも気づきやすくなります(注文先データベース)。
PR(広告)
法人ギフト向け胡蝶蘭の注文先の例
本数・輪数・立札の書き方と、お届け日時の指定ができるかを確認してから注文してください。


リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
よくある質問
台帳はいつまで保存すればよいですか?
国税庁は法人の帳簿書類の保存期間を原則7年間(欠損金が生じた事業年度などは10年間)としています。台帳の記録も、関係する請求書・領収書と同じ期間を目安に残しておくと照合に使えます。
先方担当者の名前を台帳に書いてもよいですか?
贈答の手配に必要な範囲であれば記録できますが、個人情報として扱います。閲覧できる人を限り、不要になった情報は社内規程に沿って削除してください。
二重発注を防ぐにはどうすればよいですか?
贈答先の会社名とお祝いの種類で台帳を検索できるようにし、手配の前に必ず確認する運用にします。注文窓口を総務などに一本化する方法もあります。
PR / アフィリエイト広告
法人向け贈答花「花秘書」の公式条件を確認
取扱商品、配送地域、立札、請求書、締切を公式サイトで確認 A8.netの広告計測リンクを使用しています。クリック後、広告主の公式サイトへ移動します。
広告主サイトで条件を確認 ↗
申込み・購入は必須ではありません。複数の選択肢を比較し、必要な場合のみ公式条件を確認してください。
参考にした公式情報
確認日:2026-10-14
- 個人情報保護委員会 個人情報保護法ガイドライン(通則編) ↗
- 国税庁 No.5930 帳簿書類等の保存期間 ↗
- 国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月・PDF) ↗
- 国税庁 租税特別措置法関係通達(法人税編)交際費等の範囲 ↗
- HitoHana よくある質問 ↗
料金・配送条件・サービス内容・制度は変更されることがあります。注文や手続きの前に、リンク先の最新情報をご確認ください。
お祝いの気持ちと、受け取る人の都合を一緒に考えよう。